

Recht und Pflichten
Kassenführung und Belege am Automaten
- Lesezeit 4 Min.
- Stand 07.10.2026
Viele Gründer fragen zuerst nach der Kassensicherungsverordnung und der TSE. Für Warenautomaten ist die Antwort einfach, die Pflicht zu sauberen Aufzeichnungen bleibt aber bestehen. Dieser Beitrag zeigt, was das Steuerrecht am Automaten verlangt und wie Sie Bargeld, Kartenzahlungen und Verkaufsdaten nachvollziehbar festhalten.
Das Wichtigste in Kürze
- Waren- und Dienstleistungsautomaten gelten nicht als elektronische Kassensysteme: keine TSE, keine Belegausgabepflicht, keine Mitteilung an das Finanzamt.
- Der Geldspeicher ist steuerlich eine Kasse; Sie zählen ihn bei jeder Leerung und halten das Ergebnis je Automat fest.
- Verkaufsdaten aus Telemetrie und DEX sowie die Abrechnungen des Zahlungsanbieters bewahren Sie geordnet auf.
- Bücher und Aufzeichnungen bewahren Sie 10 Jahre auf, Buchungsbelege 8 Jahre, Handels- und Geschäftsbriefe 6 Jahre.
- Einen Aufschlag für Kartenzahlungen dürfen Sie von Verbrauchern nicht verlangen.
Keine TSE, kein Belegdrucker
§ 146a AO verlangt für elektronische Aufzeichnungssysteme eine zertifizierte technische Sicherheitseinrichtung (TSE), eine Belegausgabe und eine Mitteilung an das Finanzamt. Welche Systeme gemeint sind, bestimmt § 1 Abs. 1 der Kassensicherungsverordnung: Waren- und Dienstleistungsautomaten zählen ausdrücklich nicht dazu. Der Anwendungserlass zur Abgabenordnung beschreibt Warenautomaten als Geräte, die nach dem Bezahlen ohne Zutun von Mitarbeitenden automatisch die Ware bereitstellen, etwa Zigaretten- oder Getränkeautomaten.
Nach unserer Lesart gilt das auch für einen Micro-Market, bei dem ein Gerät erst nach dem Bezahlen ausgibt oder ein Fach öffnet. Anders kann es bei Selbstbedienungskassen sein, an denen Kunden die Ware vorher selbst aus dem Regal nehmen. Solche Konzepte klären Sie vorab mit Ihrem Steuerberater.
Der Geldspeicher ist eine Kasse
Der Bundesfinanzhof hat entschieden, dass die Geldspeicher von Geldeinwurfautomaten Kassen sind. Bei jeder Leerung zählen Sie deshalb den Bestand und halten das Ergebnis fest, für jeden Automaten getrennt. Die Abgabenordnung verlangt, dass Aufzeichnungen vollständig, richtig, zeitgerecht und geordnet sind; jeden einzelnen Barverkauf an unbekannte Kunden müssen Sie dagegen nicht aufzeichnen. Eine Leerungsliste je Gerät enthält:
- Datum, Uhrzeit und Person
- Zählerstand oder Verkaufsdaten zum Zeitpunkt der Leerung
- gezählter Betrag, getrennt nach Münzen und Scheinen
- entnommenes und eingelegtes Wechselgeld
- Differenzen mit kurzer Erklärung
Verkaufsdaten aus Telemetrie oder DEX zeigen, was je Fach verkauft wurde. Wir empfehlen, sie wie Grundaufzeichnungen zu behandeln und die Berichte regelmäßig als Datei zu sichern; welche Auswertungen Ihr Steuerberater braucht, klären Sie einmal zu Beginn.
Kartenzahlung und Zahlarten
Kartenzahlungen landen nicht im Geldspeicher. Grundlage sind die Abrechnungen des Zahlungsanbieters mit Transaktionen, Gebühren und Auszahlungen; gleichen Sie sie mit den Kartenverkäufen aus der Telemetrie ab und bewahren Sie beides auf. Einen Aufschlag für die Kartenzahlung dürfen Sie Verbrauchern nach § 270a BGB nicht berechnen; setzen Sie deshalb für alle Zahlarten denselben Preis. Wie Sie Bar- und Kartenpreise an der Steuerung gleich einstellen, zeigt die Anleitung SandenVendo für Kartenzahlung einstellen im Hilfe-Center.
Eine Pflicht, Bargeld oder Karte anzunehmen, gibt es für private Anbieter derzeit nicht. Das Bundesfinanzministerium hat Eckpunkte für eine Pflicht vorgelegt, neben Bargeld mindestens eine digitale Zahlungsart anzubieten; mit Stand 07.10.2026 gibt es dazu kein Gesetz, und ob Automaten erfasst wären, ist offen.
Aufbewahren und dokumentieren
| Unterlage | Frist | Beispiele |
|---|---|---|
| Bücher und Aufzeichnungen | 10 Jahre | Leerungslisten, Kassenbuch, Verkaufsberichte |
| Buchungsbelege | 8 Jahre | Einkaufsrechnungen, Abrechnungen des Zahlungsanbieters, Rechnungen über Standgeld |
| Handels- und Geschäftsbriefe | 6 Jahre | Schriftwechsel mit Standortgebern und Lieferanten |
Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Beschreiben Sie zusätzlich in wenigen Sätzen, wer wann leert, zählt und einträgt und wie Sie Telemetriedaten sichern. Eine solche Verfahrensdokumentation erwartet die Finanzverwaltung in ihren Grundsätzen zur Buchführung in elektronischer Form (GoBD).
So gehen Sie vor
- Leerungsliste anlegen: je Automat, auf Papier oder als Tabelle.
- Bei jeder Leerung zählen: Betrag und Wechselgeld eintragen.
- Berichte sichern: Telemetrie, DEX und Abrechnungen des Zahlungsanbieters monatlich ablegen.
- Abgleichen: Zählung und Verkaufsdaten vergleichen, Differenzen sofort klären.
- Ablauf beschreiben: Zuständigkeiten und Aufbewahrungsfristen notieren.
Checkliste
- Leerungsliste je Automat vorhanden
- Wechselgeld dokumentiert
- Berichte aus Telemetrie und vom Zahlungsanbieter gesichert
- gleicher Preis für Bar- und Kartenzahlung
- Aufbewahrungsfristen notiert
Quellen
- Abgabenordnung (AO), §§ 145 ff. (Buchführung, Aufzeichnungen, Aufbewahrung) und § 146a
- Kassensicherungsverordnung (KassenSichV), § 1 Abs. 1
- Anwendungserlass zur Abgabenordnung (AEAO) zu § 146a, Begriff des Warenautomaten
- Bundesfinanzhof, Urteil zu Geldspeichern von Geldeinwurfautomaten, nach dem Sachstand „Verkaufsautomaten“ der Wissenschaftlichen Dienste des Deutschen Bundestages
- Bürgerliches Gesetzbuch (BGB), § 270a
- Bundesministerium der Finanzen: GoBD; Eckpunkte zur digitalen Zahlungsoption
- Gesetzestexte: Gesetze im Internet des Bundesministeriums der Justiz, abgerufen am 07.10.2026
Wie Sie Leerung, Wechselgeld und Abgleich im Alltag organisieren, zeigt der Beitrag Kassenleerung, Abrechnung und Berichte. Für Automaten mit Nayax-Terminal beschreibt die Anleitung Nayax im Betrieb: Kassenschnitt und Berichte im Hilfe-Center den Kassenschnitt, die Anleitung Telemetrie und DEX an SandenVendo-Automaten das Auslesen der Zähler. Einzelfragen beantworten die häufigen Fragen zum Betrieb.
Passend zum Thema
Passendes Zubehör
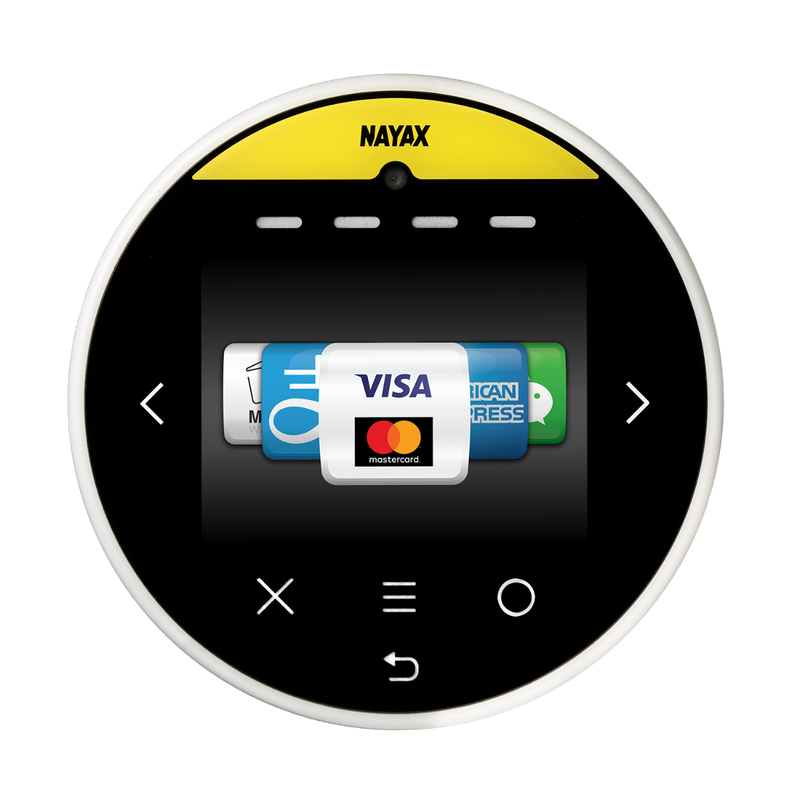
- Einbau inklusive
Nayax Onyx Kartenterminal (inkl. Einbau)
Kredit- und Debitkarten, Apple Pay und Google Pay kontaktlos; Telemetrie inklusive.
475 € netto


Mehr ansehen:Zahlungssysteme
FAQ
Häufige Fragen zum Thema
Brauche ich am Automaten eine Kasse mit TSE oder einen Belegdrucker?
Nein, Waren- und Dienstleistungsautomaten gelten nach der Kassensicherungsverordnung nicht als elektronische Kassensysteme, eine TSE und eine Belegausgabepflicht gibt es am Automaten deshalb nicht. Steuerlich gilt der Geldspeicher aber als Kasse: Zählen Sie den Bestand bei jeder Leerung und zeichnen Sie ihn je Automat auf, etwa in einer Leerungsliste. Bewahren Sie diese Listen und die Verkaufsdaten aus Telemetrie und Abrechnungen geordnet auf, wie im Beitrag Kassenführung und Belege am Automaten beschrieben. Diese Antwort ist eine Orientierung und keine Steuerberatung.
Was ist eine Telemetrie-Einheit?
Eine Telemetrie-Einheit macht Betriebsdaten Ihres Automaten aus der Ferne abrufbar, etwa Verkäufe, Füllstände und technische Statusmeldungen. So planen Sie das Nachfüllen nach aktuellen Verkaufsdaten, reagieren schneller auf Störungen und haben eine Grundlage für Ihre Auswertungen. Im Komplettpaket Karte ist die Telemetrie über das Kartenterminal Nayax Onyx bereits enthalten.
Was bringt DEX zusätzlich zur Telemetrie des Kartenterminals?
Das Nayax-Terminal meldet jede Kartenzahlung in Echtzeit, Barverkäufe aber nur, wenn der Automat sie über MDB weitergibt. Die DEX-Datei der Steuerung ergänzt das um Zähler für Verkäufe je Fach, Bargeld und Münzröhren sowie um Ereignisse und Fehler des Automaten. Ob Ihr SandenVendo-Gerät einen DEX-Anschluss hat und wie Sie Kabel und Leseplan einrichten, zeigt die Anleitung Telemetrie und DEX an SandenVendo-Automaten; den Anschluss an der Platine übernehmen wir oder ein Servicetechniker.
Weiterlesen
Verwandte Beiträge
Weiter im Thema
- Anleitung Nayax im Betrieb: Kassenschnitt und Berichte
- Anleitung Preise im Automaten ändern
- Werkzeug Pflichten-Check
- FAQ Zahlungssysteme und Telemetrie
Persönliche Beratung
Fragen zum Thema? Wir beraten Sie gern.
Rufen Sie uns an, schreiben Sie per WhatsApp oder fordern Sie Ihr Angebot an.
Antwort werktags innerhalb von 24 Stunden